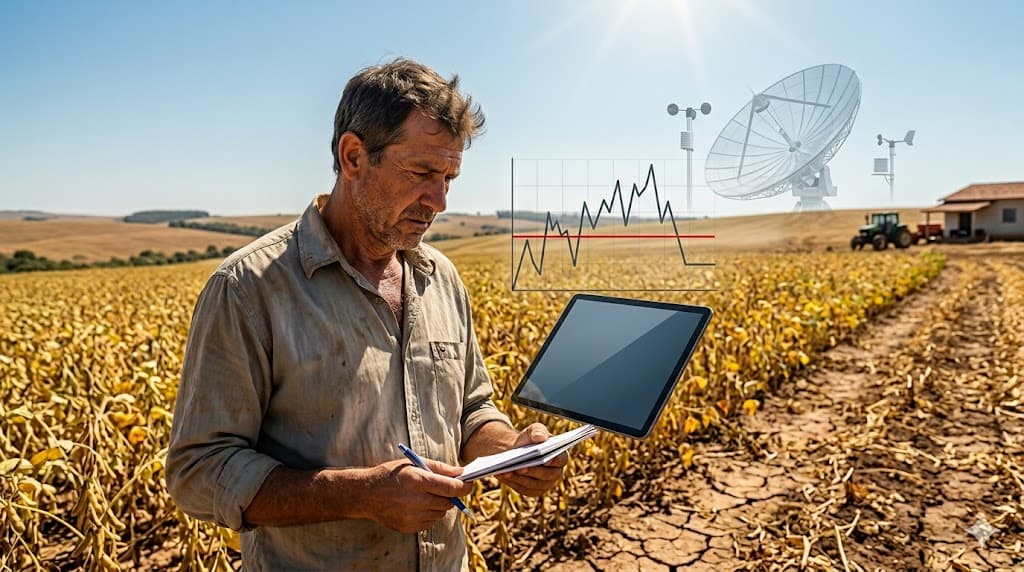
O seguro rural paramétrico surgiu como uma promessa de modernidade para proteger o produtor contra seca e excesso de chuvas. Diferente do seguro agrícola tradicional, ele dispensa a vistoria na lavoura, baseando-se em índices climáticos.
No entanto, o que deveria ser ágil tem se tornado um pesadelo: muitos produtores enfrentam a negativa do seguro paramétrico justamente quando mais precisam, sob a justificativa de que o "gatilho" não foi atingido.
Se você teve sua indenização negada, entenda por que o "risco de base" pode ser questionado e quais os prazos da nova lei.
O que é o Seguro Paramétrico e o "Risco de Base"?
No modelo paramétrico, o pagamento depende de um índice climático (umidade do solo, chuva acumulada, etc.). O problema surge quando há perda real na lavoura, mas o índice do contrato não acompanha a realidade do campo.
Esse fenômeno é chamado de risco de base. Embora seja inerente ao contrato, ele não dá "carta branca" à seguradora. A negativa deve ser transparente e o índice deve ser auditável. Se a seguradora não fornece a memória de cálculo, ela pode estar falhando em seu dever de informação.
Por que a negativa do seguro rural deve ser questionada?
Muitas vezes, a resposta da seguradora é genérica: "o índice não superou o gatilho". Para a Justiça, isso pode não ser suficiente. O produtor tem direito a saber:
Qual foi a série de dados utilizada?
Qual a lógica de substituição de fontes de dados?
Por que há divergências entre a apólice, o certificado e o relatório de sinistro?
Atenção: Incoerências documentais (números de apólice diferentes em documentos do mesmo risco) geram dúvidas sobre a confiabilidade da regulação do sinistro e podem ser usadas em uma defesa jurídica.
O Novo Marco Legal (Lei nº 15.040/2024) e a Transparência
Desde dezembro de 2025, o novo marco legal do contrato de seguro (Lei nº 15.040/2024) reforça princípios fundamentais que protegem o segurado:
Boa-fé e Transparência: A clareza contratual não é mais opcional.
Previsibilidade: O produtor precisa entender exatamente como e quando será pago.
Regulamentação da SUSEP: As normas foram ajustadas para garantir que as seguradoras entreguem informações auditáveis.
O Prazo é Curto: Você tem apenas 1 ano para agir
Este é o ponto mais crítico. De acordo com a Lei nº 15.040/2024, o prazo para o segurado exigir a indenização na justiça (prescrição) é de 1 ano.
Quando começa a contar? A partir da ciência da recusa expressa e motivada da seguradora.
O perigo da demora: Tentar resolver apenas via banco ou corretora não interrompe necessariamente o prazo. Se você esperar demais, perderá o direito de questionar a negativa.
Checklist: O que conferir na sua apólice negada?
Se você recebeu uma negativa, revise imediatamente estes pontos com um especialista:
[ ] Gatilho de entrada e saída: Os limites de indenização estão claros?
[ ] Provedor de dados: Quem forneceu a informação climática? É uma fonte confiável?
[ ] Memória de cálculo: A seguradora explicou como chegou ao número final?
[ ] Coerência documental: Os dados da capa da apólice batem com o relatório de sinistro?
Conclusão: Não aceite uma negativa sem fundamentação
O seguro paramétrico rural é uma ferramenta útil, mas não é inquestionável. Se houve perda na produtividade e a seguradora se recusa a pagar, de forma genérica, o produtor deve buscar auxílio jurídico especializado o quanto antes.
A análise técnica da apólice e a exigência de exibição de documentos são passos essenciais para garantir que a tecnologia do seguro não sirva de barreira para o seu direito.
Teve o seguro rural negado? Entre em contato para saber mais.