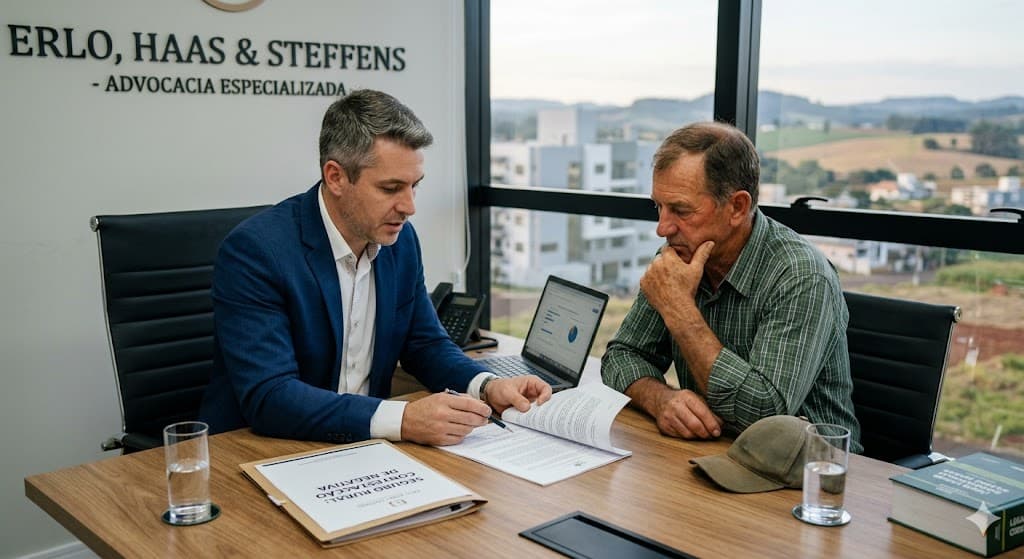
A negativa do seguro rural é um dos maiores pesadelos do produtor brasileiro. Após investir alto em tecnologia e sementes, enfrentar uma quebra de safra por seca ou granizo e ainda ter o pedido de indenização indeferido pela seguradora pode comprometer a viabilidade de toda a propriedade.
Se você recebeu uma carta de negativa, saiba que essa decisão pode ser revertida. Neste artigo, explicamos os principais motivos de recusa e o que a lei diz sobre a proteção ao segurado.
Por que as seguradoras negam o seguro rural?
As justificativas variam, mas as mais comuns encontradas na prática jurídica são:
Divergência na Produtividade: Quando a perícia da seguradora alega que a colheita foi maior do que a realidade da lavoura.
Inobservância do ZARC: Argumento de que o plantio ocorreu fora da janela do Zoneamento Agrícola de Risco Climático.
Má Condução da Lavoura: A seguradora tenta atribuir o prejuízo a pragas ou falta de adubação, ignorando o fator climático.
Perda de Prazos: Alegação de que o aviso de sinistro foi feito após o limite contratual.
O que fazer quando o seguro rural é indeferido?
1. Tenha a negativa por escrito
O primeiro passo é exigir o Laudo de Indeferimento. A seguradora não pode negar o pagamento sem apresentar uma justificativa técnica e detalhada. Esse documento é a peça-chave para a sua defesa.
2. Reúna contraprovas técnicas
Para contestar a seguradora, você precisará de evidências sólidas. Não colha a área afetada sem antes providenciar:
Laudo de Agrônomo Particular: Um parecer técnico independente que confronte os dados do perito da companhia.
Relatórios Meteorológicos: Dados de estações oficiais que comprovem o evento climático (seca, excesso de chuva, geada).
Registros Fotográficos e Vídeos: Imagens datadas e com coordenadas de GPS da área atingida.
3. Aplicação do Código de Defesa do Consumidor (CDC)
Muitos produtores não sabem, mas o Seguro Rural é uma relação de consumo. Isso significa que as cláusulas do contrato devem ser interpretadas de maneira mais favorável ao produtor. Além disso, em muitos casos, cabe a inversão do ônus da prova: a seguradora é quem deve provar que o produtor agiu com erro ou má-fé.
A via judicial: Vale a pena processar a seguradora?
Sim. O Judiciário brasileiro tem um entendimento consolidado de proteção ao setor produtivo. Se houver prova de que o evento climático ocorreu e que o produtor seguiu as orientações básicas de plantio, a justiça costuma condenar as companhias ao pagamento da indenização securitária, corrigida e com juros.
Conclusão: Não aceite o prejuízo sozinho
A negativa da seguradora é uma estratégia técnica, mas não é absoluta. O apoio de um advogado especialista em Seguro Rural é indispensável para analisar o contrato e buscar a reparação devida.
O escritório Erlo, Haas & Steffens atua na defesa dos direitos dos produtores rurais. Se você teve seu seguro negado ou tem dúvidas sobre Proagro e Seguro Agrícola, entre em contato conosco e saiba mais.