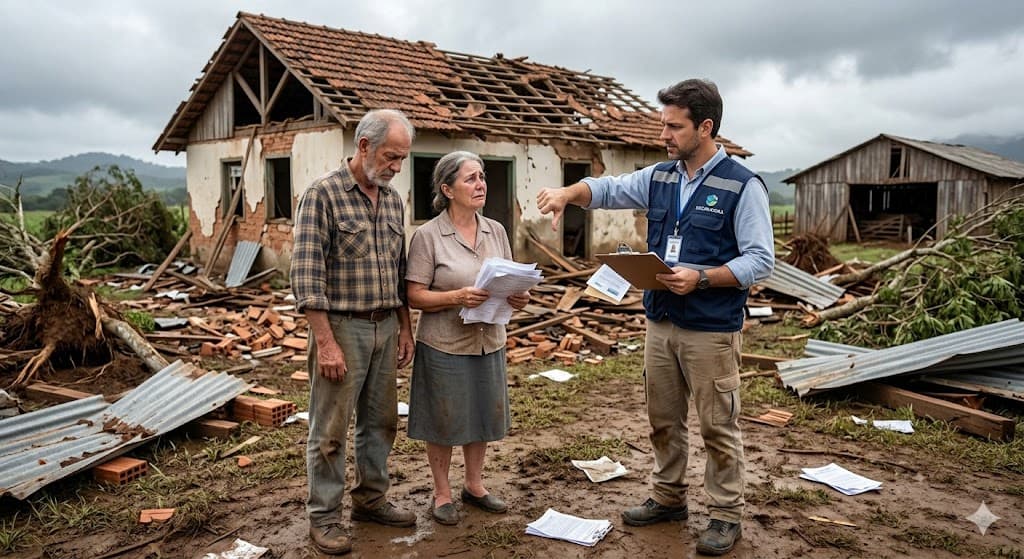
Imagine a cena: após um temporal com ventos fortes, você chega em casa, na sua empresa ou na sua propriedade rural e encontra o telhado danificado, forros cedendo e móveis encharcados. Você aciona o seguro, mas recebe uma carta de negativa com a justificativa de que "não houve vendaval registrado nos órgãos oficiais" ou que "os ventos foram inferiores a 54 km/h".
Essa situação é extremamente comum, mas a boa notícia é que o entendimento da Justiça brasileira é amplamente favorável ao segurado.
O que a Justiça entende sobre as negativas de seguro?
Os tribunais têm consolidado o entendimento de que as seguradoras não podem se utilizar de critérios técnicos excessivamente rígidos para se livrar da obrigação de indenizar. Veja os pontos principais:
A Prova é da Seguradora: Se a empresa alega que o vendaval não ocorreu para negar o pagamento, cabe a ela provar tecnicamente essa inexistência. Não basta apenas anexar um relatório genérico de uma estação meteorológica que fica a quilômetros de distância do local do prejuízo.
Proteção ao Consumidor: O contrato de seguro é uma relação de consumo. Por isso, as cláusulas que limitam direitos devem ser interpretadas da forma mais favorável ao segurado. Se houve dano causado pelo vento, o seguro deve cobrir.
Abusividade de Velocidade Mínima: A famosa cláusula que exige ventos superiores a 54 km/h (ou 15 metros por segundo) tem sido considerada abusiva pela Justiça. O entendimento é que, se o vento foi forte o suficiente para causar o destelhamento, ele caracteriza o risco coberto, independentemente da velocidade exata medida em um sensor distante.
Principais Dúvidas sobre Sinistros de Vendaval
Para ajudar você a entender seus direitos, listamos abaixo as perguntas mais frequentes que recebemos no escritório:
1. A seguradora diz que não houve registro oficial de vendaval na minha cidade. E agora?
Muitas cidades não possuem estações de medição do INMET ou de outros órgãos oficiais. A Justiça entende que a falta de um registro oficial não significa que o vento não ocorreu. Outras provas, como fotos dos danos, notícias em jornais locais, relatos de vizinhos atingidos e a própria perícia no imóvel, servem para comprovar o sinistro.
2. O seguro cobre os móveis molhados pela chuva que entrou pelo telhado?
Sim. Algumas seguradoras tentam alegar que "infiltração" ou "alagamento" são riscos excluídos. No entanto, se a água entrou porque o vento danificou o telhado (causa primária), todos os prejuízos decorrentes dessa entrada de água (móveis, eletrônicos, forro, pintura) devem ser indenizados.
3. O perito da seguradora disse que o problema foi "falta de manutenção". Isso está correto?
Essa é uma alegação comum para evitar o pagamento. Contudo, cabe à seguradora provar que o imóvel estava em péssimas condições antes do evento. Se o telhado estava em condições normais de uso e cedeu durante uma tempestade, a culpa não pode ser atribuída à falta de manutenção, mas sim à força da natureza.
4. Posso consertar o telhado antes da perícia da seguradora?
O ideal é aguardar a vistoria. Porém, em casos de emergência (para evitar que mais chuva destrua o restante da casa), você deve tirar muitas fotos, fazer vídeos detalhados e guardar todos os orçamentos e notas fiscais dos materiais e da mão de obra. Isso servirá como prova do prejuízo em uma eventual ação judicial.
Recebi a negativa do seguro: o que fazer agora?
Receber a carta de negativa da seguradora é um momento de frustração, mas não deve ser o fim da linha. Se você acredita que o prejuízo está coberto pela apólice e a justificativa da seguradora não condiz com a realidade dos fatos, existem passos fundamentais a serem seguidos:
1. Analise a fundamentação da negativa
A seguradora é obrigada por lei a fornecer uma Justificativa de Negativa por escrito. Leia atentamente qual cláusula ou argumento técnico ela utilizou (ex: falta de vento, falta de manutenção ou risco excluído). Esse documento será a base para contestar a decisão.
2. Atenção redobrada aos prazos (Prescrição)
Este é o ponto mais crítico. No Brasil, o prazo para o segurado entrar com uma ação contra a seguradora é de apenas 1 ano, contado a partir da data em que você teve ciência do fato (o sinistro).
Ponto de atenção: O pedido administrativo feito à seguradora suspende esse prazo. Ou seja, o relógio para de contar enquanto a seguradora analisa o caso e volta a correr no dia em que você recebe a resposta negativa.
Não espere: Deixar para a última hora pode fazer com que você perca o direito de exigir a indenização judicialmente.
3. Reúna e preserve as provas
Se a seguradora alega que não houve vendaval, você precisará de contraprovas. Além dos orçamentos de conserto e notas fiscais, organize:
Registros fotográficos e vídeos dos danos logo após o evento;
Prints de notícias de portais locais sobre o temporal na sua região;
Relatos ou contatos de vizinhos que também sofreram danos na mesma data;
Cópia integral da apólice e das condições gerais do seguro.
4. Busque auxílio de um advogado especializado
O Direito Securitário é uma área técnica e cheia de detalhes contratuais que muitas vezes passam despercebidos. Um advogado especializado poderá:
Identificar se as cláusulas de exclusão citadas pela seguradora são abusivas perante o Código de Defesa do Consumidor;
Verificar se a seguradora cumpriu o dever de informação no momento da contratação;
Utilizar jurisprudências recentes (decisões de tribunais) que já anularam negativas idênticas à sua;
Garantir que, além da indenização pelos danos materiais, você seja compensado por eventuais perdas decorrentes da demora ou negativa injustificada.
Lembre-se: A seguradora é uma empresa com grande corpo técnico e jurídico. Para equilibrar essa balança, você precisa de um profissional que entenda as "letras miúdas" e saiba como a Justiça vem decidindo sobre o tema.
Como buscar seus direitos?
Se você recebeu uma negativa injusta, o primeiro passo é buscar uma assessoria jurídica especializada. Muitas vezes, uma análise técnica da apólice e do laudo de negativa revela que a seguradora está descumprindo o Código de Defesa do Consumidor e as decisões mais recentes dos nossos tribunais.
Não aceite a primeira negativa. O contrato de seguro existe para garantir sua tranquilidade, não para gerar prejuízo.