O agronegócio é o pilar da economia brasileira, mas é também uma atividade de alto risco. Secas severas, geadas, pragas ou a queda acentuada nos preços das commodities podem comprometer o fluxo de caixa do produtor rural. Quando o vencimento da cédula de crédito se aproxima e a safra não rendeu o esperado, surge a dúvida: como vou pagar o banco?
O que muitos produtores não sabem é que o alongamento da dívida não é um "favor" ou uma "escolha" do gerente do banco. A prorrogação da dívida rural é um direito garantido por lei.
1. A Base Jurídica: Por que o banco é obrigado a prorrogar?
O direito ao alongamento do crédito rural está sustentado por um "tripé" jurídico inabalável no Brasil:
Manual de Crédito Rural (MCR), Item 2.6.4: Norma do Conselho Monetário Nacional que obriga as instituições financeiras a prorrogar o vencimento quando houver incapacidade de pagamento por frustração de safra ou dificuldade de comercialização.
Súmula 298 do STJ: O Superior Tribunal de Justiça consolidou que "O alongamento de dívida originada de crédito rural não constitui faculdade da instituição fi nanceira, mas, direito do devedor nos termos da lei.".
Lei nº 9.138/1995: O marco legal da securitização no Brasil, que estabeleceu que o crédito rural possui função social e deve ser reescalonado em momentos de crise, protegendo a continuidade da produção.
2. Requisitos para Exigir o Alongamento da Dívida
Para que o produtor possa exercer esse direito de forma segura, ele deve comprovar um dos três fatores abaixo:
Frustração de Safras: Perdas causadas por eventos climáticos (seca, excesso de chuva, granizo) ou pragas.
Dificuldade de Comercialização: Queda nos preços de mercado que torna a venda insuficiente para cobrir os custos e o financiamento.
Ocorrências Prejudiciais: Outros eventos que afetem diretamente o ciclo produtivo ou a capacidade financeira da exploração rural.
3. O Perigo das "Renegociações" Bancárias Comuns
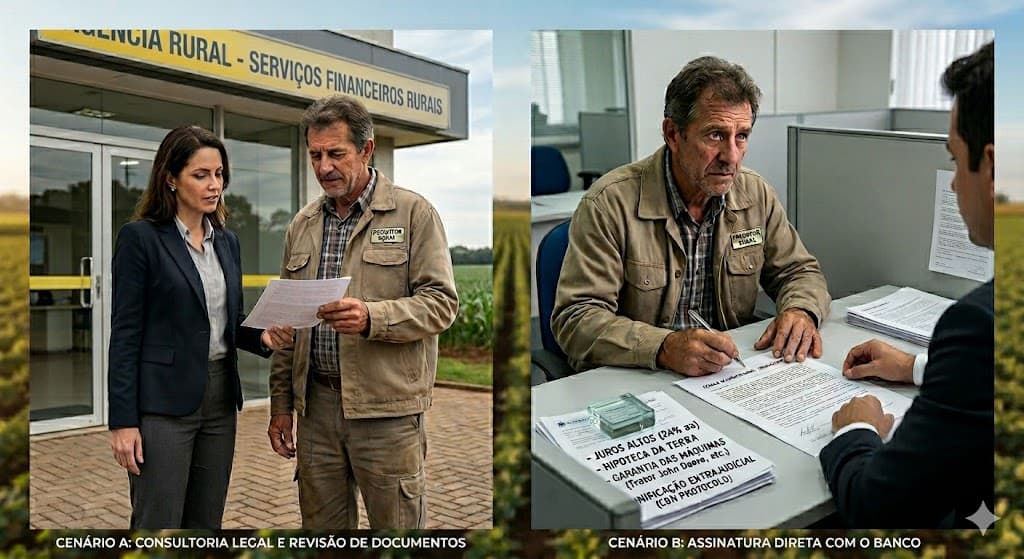
É muito comum que, ao procurar o banco, o gerente ofereça uma "composição de dívida". Cuidado!
Na maioria das vezes, essas composições são prejudiciais porque:
Elevam drasticamente as taxas de juros (taxas de mercado).
Exigem novas garantias (hipotecas de terras).
Fazem o produtor assinar uma confissão de dívida, renunciando a direitos anteriores.
Pela Lei 9.138/95 e pelo MCR 2.6.4, a prorrogação deve manter, preferencialmente, as mesmas condições financeiras do contrato original, sem a incidência de multas ou juros moratórios abusivos.
4. Passo a Passo: Como agir antes do vencimento
Para garantir o sucesso do pedido e evitar que seu nome vá para o SERASA ou que ocorra uma execução judicial, siga este rito:
Laudo Técnico: Providencie um laudo assinado por um engenheiro agrônomo atestando o percentual de perda e a causa (ex: Laudo de Estiagem). Este documento é a sua principal prova.
Notificação Extrajudicial: Não faça o pedido apenas verbalmente. Envie um requerimento formal ao banco, com protocolo de recebimento, solicitando o alongamento com base no MCR 2.6.4.
Proposta de Pagamento: Apresente um novo cronograma compatível com a sua capacidade real de pagamento para as próximas safras.
5. O Papel do Advogado Especialista
Se o banco negar o pedido administrativo ou tentar impor juros abusivos, o produtor pode ingressar com uma Ação de Alongamento de Dívida Rural. Através de uma liminar, é possível suspender cobranças, evitar a negativação do CPF e garantir o acesso a novos créditos para o próximo plantio.
Conclusão
O produtor rural não deve ser penalizado por fatores que fogem ao seu controle. A legislação brasileira, desde a Lei 9.138/95, protege o patrimônio de quem produz. Conhecer seus direitos é a melhor forma de garantir a sustentabilidade da sua propriedade.