Um dos maiores receios do produtor rural na hora de buscar o Poder Judiciário após uma negativa de cobertura do PROAGRO é o medo de "ficar mal" com o banco.
Muitos pensam: "Se eu entrar com a ação, o gerente vai cortar meu limite ou não vou conseguir renovar o custeio na próxima safra".
Hoje, vamos desmistificar isso de forma definitiva.
A verdade é que o seu banco ou cooperativa de crédito não tem nenhum prejuízo com a sua ação e, juridicamente, sequer faz parte do processo.
1. O Banco Central é uma Autarquia (e é contra ele a ação)
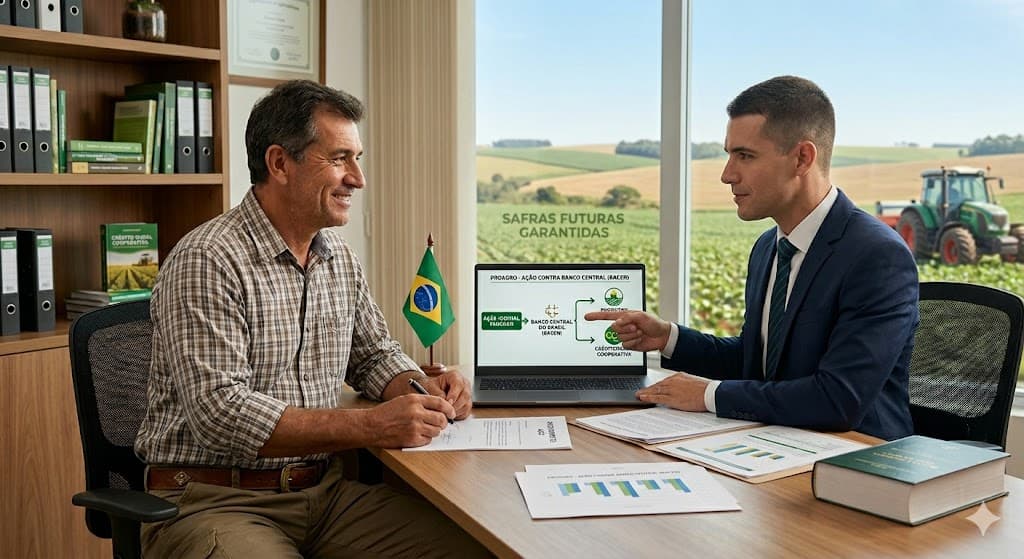
O erro comum é acreditar que você está processando a cooperativa ou a agência local. Na realidade, o PROAGRO é um programa do Governo Federal, e o Banco Central do Brasil (BACEN) é o seu administrador.
O Banco Central é uma autarquia, ou seja, uma entidade pública com patrimônio e administração próprios, independente dos bancos comerciais.
Quem negou sua cobertura? Tecnicamente, foi o Banco Central.
Quem detém o dinheiro do seguro? O Banco Central.
Contra quem se entra com a ação? Exclusivamente contra o Banco Central.
2. O Banco/Cooperativa é apenas um "Intermediário"
O banco onde você assina o contrato atua apenas como um agente operador.
Ele recolhe o prêmio do seguro, formaliza o pedido e repassa os dados. Quando ocorre o indeferimento do pedido de cobertura, a decisão final vem do sistema do BACEN.
Para a sua cooperativa ou banco, o interesse é que você receba o seguro, pois assim a dívida do financiamento é liquidada e eles recebem o valor que foi emprestado.
O banco não "perde" dinheiro se você ganhar a ação contra o Banco Central; pelo contrário, ele tem a garantia de que o saldo devedor será quitado.
3. O relacionamento com o gerente continua igual
Como a ação tramita na Justiça Federal contra uma autarquia de Brasília, ela não interfere no seu score de crédito ou no seu relacionamento comercial com a unidade local.
O gerente da sua agência não é intimado, não precisa prestar depoimento e o banco não sofre qualquer tipo de bloqueio ou condenação. Para o sistema bancário local, a ação é indiferente para fins de concessão de novos limites, desde que você continue sendo um produtor com capacidade produtiva e garantias.
4. Por que não ter medo?
Independência Jurídica: O Banco Central não "avisa" os bancos comerciais para pararem de emprestar para quem exerce seu direito de defesa.
Direito de Petição: Buscar o Judiciário é um direito constitucional. Nenhuma instituição financeira pode punir um cliente por questionar uma decisão administrativa de um órgão governamental.
Liquidez da Fazenda: Ter o crédito negado injustamente e não reclamar é o que realmente estrangula o fluxo de caixa da propriedade, dificultando novos empréstimos por falta de capacidade financeira.
5. Tive o Proagro negado e paguei o crédito? Posso entrar com a ação?
Sim.
Se você, para não ficar inadimplente e manter seu nome limpo, utilizou recursos próprios para quitar o financiamento após a negativa, você tem o direito de entrar com uma Ação de Repetição de Indébito ou Cobrança.
Nesse caso, você pede que o Banco Central lhe devolva o valor que ele deveria ter pago via cobertura do PROAGRO.
O pagamento da dívida não significa que você concordou com a negativa do seguro; significa apenas que você é um produtor diligente que agora busca o reembolso do que foi pago indevidamente.
6. Fiz o alongamento da dívida, posso entrar com o processo?
Com certeza. O fato de você ter renegociado ou alongado a dívida (seja por via administrativa ou judicial) não retira o seu direito de questionar a negativa da cobertura do PROAGRO.
O alongamento é uma medida de sobrevivência financeira para adequar o fluxo de caixa, mas o direito à cobertura securitária referente àquela safra específica permanece vivo. A ação judicial servirá para abater o valor da cobertura no saldo devedor do seu alongamento.
7. Qual o prazo que eu tenho para entrar com o processo?
Este é um ponto de extrema atenção. O prazo prescricional para ações de cobrança contra o Banco Central (Fazenda Pública) é de 5 anos, contados a partir da ciência da negativa definitiva da cobertura.
Conclusão
O medo de "sofrer retaliação" é um mito que só prejudica o produtor rural. Entender que a ação é movida contra uma autarquia federal (BACEN) e não contra o seu banco é a chave para buscar o que é seu por direito com tranquilidade.
Se a sua cobertura foi negada, você está questionando o Governo, não o seu parceiro de crédito do dia a dia.
Precisa de orientação sobre negativas de PROAGRO? Nossa equipe é especialista em defender o direito do produtor rural frente ao Banco Central.