Enquanto o Congresso discute uma saída para o endividamento rural, o CMN acrescenta ao Manual de Crédito Rural a “conveniência” da instituição financeira
O produtor rural brasileiro recebeu mais uma demonstração de como funciona a política agrícola nacional.
Primeiro, ele planta assumindo os riscos do clima, do mercado, dos insumos, da logística e do câmbio. Depois, perde a safra por seca, enchente, granizo ou excesso de chuva. Em seguida, precisa provar ao banco que a perda realmente aconteceu, que sua receita diminuiu, que a dificuldade é temporária e que, apesar de tudo, ainda será capaz de pagar a dívida no futuro.
Cumprida essa pequena peregrinação documental, faltará apenas o requisito aparentemente mais importante: descobrir se a prorrogação é conveniente para a instituição financeira.
Essa é a novidade introduzida pela Resolução CMN nº 5.314, de 25 de junho de 2026, que alterou o item 4 da Seção 6 do Capítulo 2 do Manual de Crédito Rural.
A partir de 1º de julho de 2026, o dispositivo passa a afirmar que a instituição financeira poderá prorrogar a dívida, aos mesmos encargos do contrato, “por sua conveniência e decisão, mediante solicitação do mutuário”.
A expressão é curta. O prejuízo potencial, nem tanto.
O momento não poderia ser mais oportuno (para os bancos, "indefesos e hipossuficientes")
A alteração chega justamente quando o Congresso Nacional discute o PL nº 5.122/2023, conhecido no setor como projeto da securitização ou da renegociação ampla das dívidas rurais.
O projeto pretende criar uma linha especial de financiamento para produtores atingidos por eventos climáticos, permitindo a reorganização de dívidas por meio de prazos maiores, carência e juros diferenciados.
O Senado aprovou o texto em junho de 2026, com alterações, remetendo-o novamente à Câmara dos Deputados.
O cenário, portanto, é curioso.
De um lado, o Congresso reconhece que milhares de produtores foram afetados por eventos climáticos sucessivos e que o endividamento rural exige uma solução estruturada.
De outro, o Conselho Monetário Nacional aproveita o mesmo momento histórico para esclarecer que a prorrogação individual das operações depende da conveniência de quem tem interesse direto em receber a dívida imediatamente.
É uma espécie de política agrícola com freio e acelerador acionados ao mesmo tempo.
O Legislativo discute como impedir o colapso financeiro do campo. A regulamentação, por sua vez, lembra ao produtor que eventual alívio ainda dependerá da disposição comercial do credor.
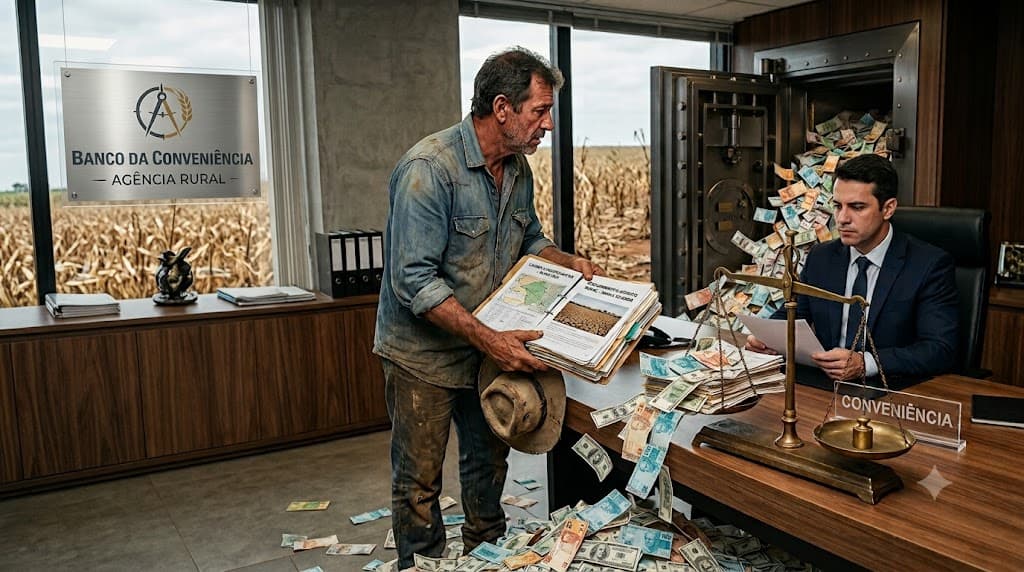
O produtor apresenta as provas; o banco apresenta a conveniência. Sem motivação alguma, apenas a conveniência.
A norma continua exigindo que o mutuário comprove dificuldade temporária para o pagamento decorrente de situações como:
dificuldade de comercialização;
frustração de safra;
ocorrências prejudiciais ao desenvolvimento da exploração;
perdas climáticas acumuladas que comprometam o fluxo de caixa.
Além disso, a instituição financeira deverá atestar a necessidade da prorrogação e demonstrar a capacidade futura de pagamento do produtor.
Na prática, o agricultor deverá apresentar laudos agronômicos, notas fiscais, dados de produtividade, documentos meteorológicos, fluxo de caixa, projeção financeira e comprovação da redução da renda.
O banco, depois de receber tudo isso, poderá examinar se a solução é conveniente.
É uma divisão de tarefas bastante equilibrada: o produtor fica com o clima, a perda, a prova e a dívida; a instituição financeira fica com a conveniência.
A palavra escolhida não é inocente
A redação anterior já afirmava que a instituição financeira estava “autorizada” a prorrogar a dívida. Isso permitia aos bancos sustentar que o alongamento não seria automático.
A nova redação, porém, vai além. Ela inclui expressamente as palavras “por sua conveniência e decisão”.
Não se trata apenas de melhorar a técnica legislativa ou esclarecer o procedimento. A mudança fornece um novo argumento para que as instituições financeiras defendam que, mesmo quando o produtor comprova todos os requisitos objetivos, a prorrogação continua sujeita a uma avaliação comercial própria.
Em termos simples, o agricultor pode provar que perdeu a safra, que não consegue pagar no vencimento e que conseguirá honrar a dívida se receber prazo adicional. Ainda assim, poderá ouvir que a operação não atende à conveniência do banco.
A natureza concedeu o prejuízo. O produtor forneceu as provas. O regulador entregou a palavra final ao credor.
“Conveniência” não pode significar “porque não queremos”
A inclusão da expressão não transforma a instituição financeira em autoridade soberana sobre a política agrícola.
O banco continua sujeito à boa-fé objetiva, à função social do contrato, ao dever de transparência, à vedação ao abuso de direito e à necessidade de examinar concretamente os documentos apresentados.
A conveniência não pode ser confundida com arbitrariedade.
Uma negativa fundamentada apenas em “política interna”, “desinteresse comercial” ou “decisão da instituição”, sem análise individualizada da situação do mutuário, permanece juridicamente questionável.
Se o Manual de Crédito Rural estabelece hipóteses, documentos e requisitos para a prorrogação, não parece razoável que todo esse procedimento termine em uma resposta equivalente a: “recebemos seus laudos, reconhecemos suas perdas, sabemos que a dificuldade é temporária, mas preferimos não prorrogar”.
A palavra “conveniência” não pode servir como licença normativa para decisões imotivadas.
A Súmula 298 do STJ ganhou um novo adversário gramatical, vindo de um "Conselho" praticamente fantasma.
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento da dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei.
É verdade que os precedentes que deram origem à súmula estão relacionados a programas legais específicos de alongamento e securitização.
Mesmo assim, o entendimento consagra uma premissa relevante: quando o ordenamento estabelece requisitos objetivos para a renegociação rural, o banco não pode tratar o alongamento como favor ou gesto de generosidade.
A Resolução CMN nº 5.314/2026 não revoga a súmula. Uma resolução administrativa, aliás, não teria força para fazê-lo.
Mas a nova redação parece ter colocado no Manual de Crédito Rural uma pequena homenagem ao argumento bancário: o alongamento pode até ser direito do produtor, desde que seja conveniente para o banco.
Caberá ao Poder Judiciário definir até onde essa conveniência pode avançar sem esvaziar as próprias hipóteses de prorrogação previstas na regulamentação.
O PL nº 5.122/2023 reconhece o problema que a nova regra individualiza
O PL nº 5.122/2023 parte de uma constatação difícil de ignorar: sucessivos eventos climáticos comprometeram a capacidade de pagamento de inúmeros produtores rurais.
O projeto prevê uma linha especial de financiamento destinada à reorganização das dívidas, com recursos públicos ou autorizados, juros diferenciados, carência e prazo alongado.
Independentemente das discussões sobre alcance, fontes de recursos e impacto orçamentário, o projeto reconhece que o endividamento rural atual não decorre simplesmente de má gestão individual.
Há um problema sistêmico.
A alteração do MCR, entretanto, desloca novamente o produtor para uma análise isolada perante seu próprio credor. Cada agricultor deverá provar sua situação e depender da avaliação de conveniência da instituição.
O Congresso discute uma solução coletiva. O regulador entrega ao produtor um protocolo e deseja boa sorte.
O pedido formal agora é indispensável (e já era recomendável e prudente)
A nova redação também acrescenta expressamente que a prorrogação ocorrerá mediante solicitação do mutuário.
Isso aumenta a importância de que todo pedido seja apresentado formalmente, por escrito e acompanhado dos documentos necessários.
Conversas com o gerente, mensagens informais e promessas verbais dificilmente serão suficientes caso a discussão chegue ao Judiciário.
O requerimento deverá identificar a operação, o evento adverso, as perdas sofridas, a redução da renda, a dificuldade de pagamento, o período necessário para recuperação e a capacidade futura de reembolso.
Também será importante exigir resposta escrita e fundamentada.
Afinal, se o produtor precisa documentar até a chuva que não caiu, parece razoável que o banco também documente por que considerou inconveniente aplicar a regra de prorrogação.
Ao menos os encargos originais foram preservados
A nova redação mantém a determinação de que a prorrogação seja realizada com os mesmos encargos financeiros pactuados no instrumento de crédito.
Esse ponto é relevante porque impede que uma renegociação comercial mais onerosa seja apresentada como se fosse a prorrogação prevista no MCR.
Não é raro que o produtor solicite o alongamento da dívida rural e receba como resposta uma proposta com aumento da taxa de juros, alteração da fonte de recursos, novas garantias e confissão integral do saldo.
Quando isso acontece, não se está necessariamente diante da prorrogação regulamentar. Pode haver apenas a substituição de uma dívida rural subsidiada por uma operação mais vantajosa para o credor.
A boa notícia, portanto, é que os encargos originais continuam preservados (ao menos devem). Mas isso não significa confiar cegamente no banco.
A má notícia é que a instituição poderá considerar inconveniente preservá-los.
A política agrícola do “prove e torça para ser conveniente”
O Estado cada vez mais se afasta da sua função constitucional de institucionalizar adequadamente a política agrícola e empurra sua função para a conveniência do gerente do Banco.
A Resolução CMN nº 5.314/2026 não extingue a possibilidade de prorrogação, não autoriza decisões arbitrárias e não afasta o controle judicial.
Também não elimina os direitos previstos em lei, nos contratos e na jurisprudência.
Mas a inclusão da expressão “por sua conveniência e decisão” representa uma mudança relevante e potencialmente prejudicial ao produtor rural.
Ela chega no exato momento em que o Congresso debate uma medida extraordinária para enfrentar o endividamento provocado por eventos climáticos sucessivos.
A mensagem institucional parece contraditória.
Reconhece-se que existe uma crise ampla o suficiente para justificar uma linha nacional de refinanciamento. Ao mesmo tempo, reforça-se que, no atendimento individual, o produtor continuará sujeito à conveniência da instituição financeira.
Em resumo, o novo procedimento pode ser explicado assim:
o agricultor planta e cuida da lavoura;
o clima destrói ou não consegue comercializar;
o produtor perde;
o banco cobra;
o Congresso discute;
o produtor comprova;
e a instituição financeira decide se ajudar é conveniente.
É o crédito rural à brasileira: o risco é socializado com o produtor; a decisão permanece privatizada no banco.
E, no final, tem gente que acaha que o produtor rural é beneficiado.