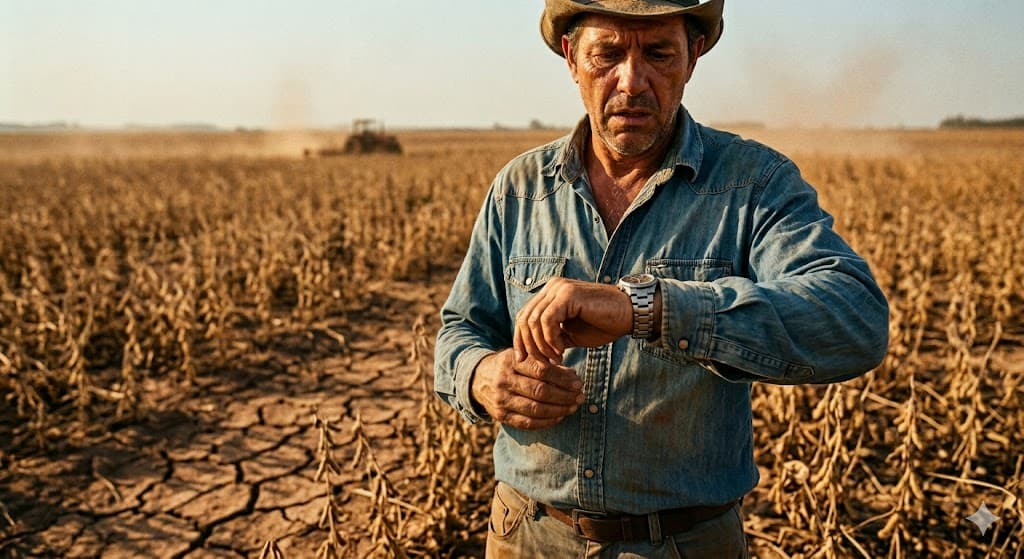
O seguro rural é a principal ferramenta de gestão de riscos para o produtor brasileiro. No entanto, o momento que deveria trazer alívio — a ocorrência de um sinistro (seca, granizo ou excesso de chuva) — muitas vezes se torna o início de uma nova dor de cabeça: a negativa de indenização pela seguradora.
Se você recebeu uma carta de negativa, o primeiro passo é manter a calma, mas o segundo é agir com extrema agilidade. No direito securitário agrícola, o tempo é, literalmente, dinheiro.
Por que as seguradoras negam o pagamento?
As justificativas apresentadas pelas companhias costumam ser técnicas e, em muitos casos, passíveis de contestação jurídica. As mais comuns incluem:
Divergência no ZARC: Alegação de que o plantio ocorreu fora da janela do Zoneamento Agrícola de Risco Climático.
Falha no manejo: Argumento de que a perda não foi climática, mas sim por falta de técnica adequada ou pragas.
Vistoria inconclusiva: Quando o perito da seguradora não consegue identificar o nexo causal entre o clima e a perda.
Documentação incompleta: Pendências burocráticas que travam o processo.
O Perigo do Prazo Curto: A Prescrição Anual
Este é o ponto mais crítico para o produtor rural. Diferente de outros tipos de ações judiciais que permitem anos para discussão, o prazo para processar a seguradora em busca da indenização é de apenas 1 (um) ano.
Atenção: O prazo prescricional começa a contar a partir da data em que o segurado toma ciência da negativa definitiva da seguradora.
Se você perder esse prazo, seu direito de exigir a indenização na justiça "morre", independentemente de você estar certo ou não sobre o prejuízo na lavoura.
O que fazer ao receber uma negativa?
Para reverter uma negativa indevida, a estratégia jurídica deve ser robusta e imediata. Veja os passos fundamentais:
Não assine termos de quitação parcial: Se a seguradora oferecer um valor muito abaixo do esperado, cuidado ao assinar documentos que deem quitação total da dívida.
Guarde o laudo de vistoria: O laudo do perito da seguradora é uma prova fundamental. Se você discorda dele, tente obter um laudo particular de um agrônomo de confiança no momento da colheita.
Documente a safra: Fotos, vídeos e notas fiscais de insumos ajudam a comprovar que o manejo foi feito corretamente.
Busque auxílio especializado: O Direito Agrário e Securitário possui normas muito específicas (como o Manual de Crédito Rural). Um advogado especializado saberá identificar se a seguradora está descumprindo normas da SUSEP ou do Ministério da Agricultura.
Conclusão
A negativa de seguro rural não precisa ser a palavra final. Muitas decisões das seguradoras são baseadas em interpretações unilaterais do contrato que prejudicam o produtor. No entanto, diante do prazo de apenas um ano, a demora em buscar auxílio jurídico pode ser o erro mais caro da sua safra.
Sua lavoura sofreu perdas e o seguro negou o pagamento? Não espere o prazo acabar.