Introdução: O Desafio do Produtor Rural em 2026
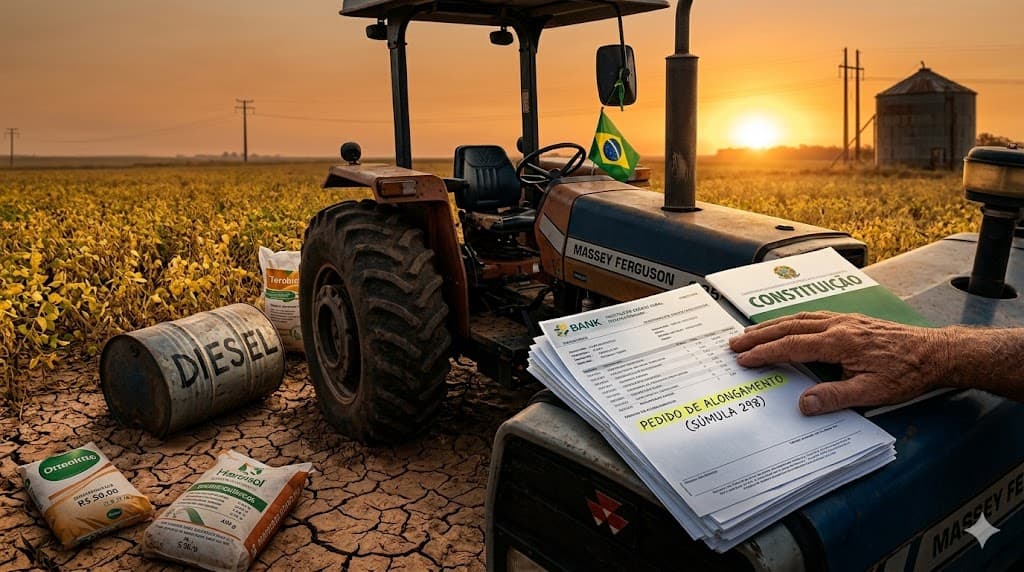
O setor agropecuário brasileiro enfrenta um cenário de "tempestade perfeita".
A combinação da alta nos preços de insumos (fertilizantes e defensivos), o aumento sucessivo no valor do diesel e da gasolina, somados a eventos climáticos que resultam em frustração de safra, tem colocado em xeque a continuidade de muitas propriedades.
Se você é produtor e a conta não está fechando, saiba que a lei protege a sua atividade. O endividamento não precisa ser o fim da sua jornada no campo.
1. O Direito ao Alongamento da Dívida Rural (Súmula 298 do STJ)
Muitos agricultores acreditam que a renegociação de um financiamento depende apenas da "boa vontade" do banco.
No entanto, o Judiciário brasileiro consolidou o entendimento de que o alongamento da dívida é um direito subjetivo do devedor, e não uma mera faculdade da instituição financeira.
Súmula 298 do STJ: "O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei."
Isso significa que, se você preencher os requisitos legais, o banco é obrigado a renegociar as condições de pagamento para que elas se adequem à sua real capacidade financeira.
2. Quando o Produtor pode solicitar a Prorrogação?
De acordo com o Manual de Crédito Rural (MCR), o produtor tem direito a solicitar o alongamento dos prazos de pagamento em três situações principais:
Frustração de Safra: Perdas causadas por seca, excesso de chuvas, geadas ou pragas.
Dificuldades de Comercialização: Queda acentuada nos preços dos produtos no mercado ou falta de escoamento.
Aumento de Custos e Fatos Supervenientes: Eventos que tornem o pagamento impossível nas condições originais, como a disparada inesperada do diesel e insumos.
3. Ferramentas para Garantir a Continuidade da Atividade
Além do alongamento previsto no MCR, existem outras estratégias jurídicas essenciais para proteger o patrimônio e o trabalho do agricultor:
A. Suspensão de Execuções e Negativações
Através de liminares judiciais, é possível suspender cobranças agressivas e impedir (ou retirar) a inscrição do nome do produtor em órgãos de proteção ao crédito (Serasa/SPC) enquanto se discute o direito ao alongamento.
B. Programas de Securitização e Planos Governamentais
Em 2026, novas janelas de renegociação foram abertas, com programas que oferecem carência de até um ano e prazos de pagamento que podem chegar a 15 ou até 25 anos em casos específicos de crise sistêmica.
C. Recuperação Judicial do Produtor Rural
Para casos de endividamento severo que envolvem não apenas bancos, mas também fornecedores de insumos (multis), a Recuperação Judicial tornou-se uma ferramenta poderosa. Ela permite congelar todas as dívidas por 180 dias e apresentar um plano de pagamento que garanta a sobrevivência da fazenda.
4. Como se Preparar? O Caminho da Prova
Para exercer esses direitos, o produtor precisa de uma base documental sólida. Não basta alegar a crise; é preciso prová-la através de:
Laudo Técnico: Assinado por agrônomo, comprovando a perda de produtividade.
Laudo de Avaliação de Mercado: Demonstrando a queda de preços ou aumento de custos.
Contabilidade Transparente: Fluxo de caixa que evidencie a incapacidade de pagamento momentânea.
Conclusão
O aumento do diesel, da gasolina e dos insumos, somado às incertezas do clima, não deve ser motivo para o produtor entregar suas terras. O ordenamento jurídico brasileiro possui mecanismos robustos para assegurar que a função social da terra e a produção de alimentos sejam preservadas.
Dica Final: Se o seu banco negou o pedido de prorrogação ou está exigindo juros abusivos para renegociar, busque auxílio jurídico especializado para garantir que seus direitos previstos na Súmula 298 do STJ sejam respeitados.