Introdução: O Medo da Execução Bancária
Para o agricultor, o crédito rural é o combustível da safra. No entanto, quando fatores externos — como a alta do diesel, o aumento dos insumos ou a frustração de safra — impedem o pagamento da Cédula de Produto Rural (CPR) ou do financiamento, surge o medo da execução.
Se o banco iniciou um processo judicial, é fundamental saber que a lei impõe limites severos ao que pode ser penhorado. Você não está desamparado.
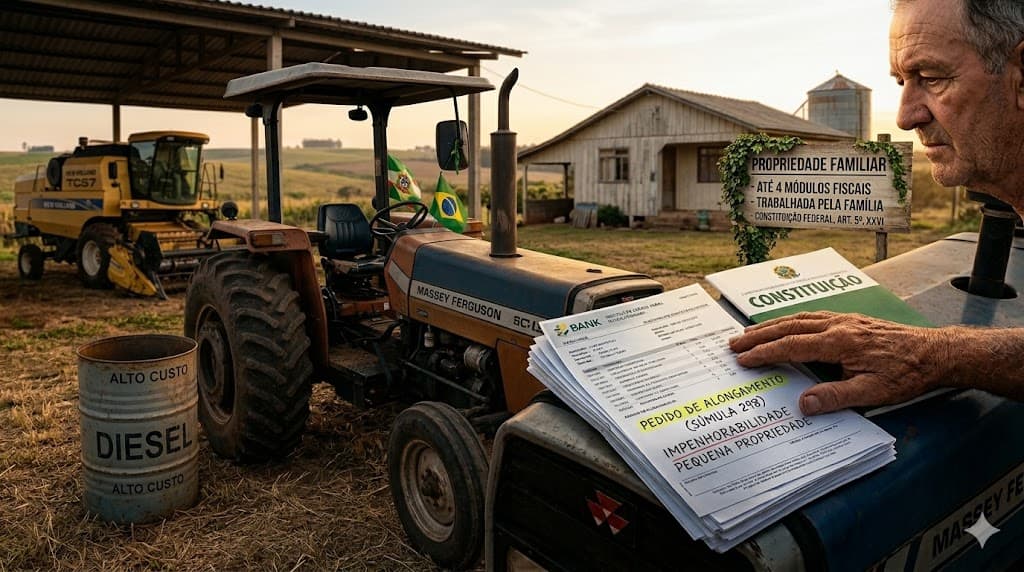
1. A Proteção da Pequena Propriedade Rural (Art. 5º da CF)
A maior preocupação do produtor é perder a terra que sustenta sua família. A Constituição Federal, em seu artigo 5º, inciso XXVI, estabelece uma proteção robusta:
Impenhorabilidade Absoluta: A pequena propriedade rural, desde que trabalhada pela família, não pode ser objeto de penhora para pagamento de débitos decorrentes de sua atividade produtiva.
O que é "Pequena Propriedade"? Geralmente, aquela que possui área de até 4 módulos fiscais (o tamanho do módulo varia por município).
Mesmo com Hipoteca: O Judiciário tem entendido que, mesmo que o produtor tenha dado a terra em garantia hipotecária ao banco, a proteção constitucional de impenhorabilidade prevalece se for o único bem e meio de subsistência.
2. Máquinas e Bens Indispensáveis: O Banco Pode Levar o Trator?
A busca e apreensão de máquinas agrícolas é uma das medidas mais agressivas dos bancos. No entanto, existe o conceito de impenhorabilidade de bens necessários ao exercício da profissão.
Manutenção da Atividade: O Código de Processo Civil protege os bens móveis (tratores, colheitadeiras, tanques de resfriamento de leite) que sejam indispensáveis ou muito úteis à continuidade do trabalho agrícola.
Liminar contra Apreensão: É possível ingressar com medidas judiciais para manter o maquinário na posse do agricultor (como fiel depositário) enquanto o processo de dívida é discutido, sob o argumento de que, sem a máquina, o produtor não terá como pagar a própria dívida.
3. Safra Frustrada e o Penhor Agrícola
O penhor agrícola incide sobre os frutos da terra (os grãos). Mas o que acontece quando o clima não ajuda e a safra é perdida?
Esgotamento da Garantia: Se a safra empenhada foi frustrada por evento climático (seca ou excesso de chuva), a garantia "morre" com a perda da produção. O banco não tem o direito automático de avançar sobre o patrimônio pessoal do produtor para compensar essa perda.
Substituição de Garantia: O banco costuma tentar penhorar o gado ou outras máquinas para substituir a safra perdida. Juridicamente, isso pode ser contestado se o produtor provar que a frustração ocorreu por fatores alheios à sua vontade (caso fortuito ou força maior).
4. Estratégias de Defesa para o Produtor
Se você recebeu uma notificação judicial ou está em vias de sofrer uma execução, existem ferramentas jurídicas para proteger sua continuidade:
Exceção de Pré-Executividade: Para apontar erros formais no título do banco ou alegar a impenhorabilidade do bem de forma rápida.
Embargos à Execução: Onde se discute o excesso de juros, a ilegalidade de cláusulas e se pede o efeito suspensivo para parar a cobrança.
Pedido de Alongamento (Súmula 298 do STJ): Se houve frustração de safra ou alta de custos, o banco deve prorrogar a dívida em vez de executar os bens.
Conclusão: Proteja o seu Suor
A execução bancária não significa o fim da sua história na agricultura. Conhecer a impenhorabilidade da pequena propriedade e a proteção das máquinas é a diferença entre fechar as portas ou continuar produzindo.
Se o oficial de justiça bater à sua porta ou o gerente ameaçar tomar seus bens, busque imediatamente um especialista em Direito Agrário.