Introdução: O Custo de Produção vs. O Preço do Litro
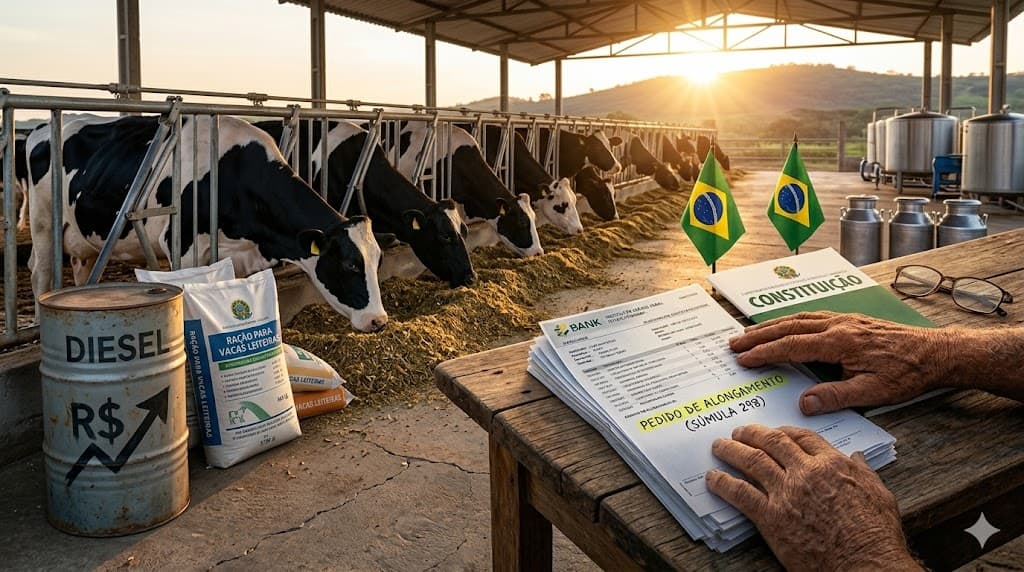
O produtor de leite vive um dos cenários mais desafiadores da última década.
De um lado, a alta nos preços do diesel e da gasolina encarece o transporte e o manejo.
De outro, a disparada no custo da ração (milho e soja) e dos fertilizantes para pastagens espreme as margens de lucro.
Quando o preço pago pelo laticínio não acompanha a inflação dos insumos, o resultado é o endividamento.
Se a sua propriedade leiteira está operando no vermelho, é fundamental entender que o alongamento de dívidas não é um favor do banco, mas uma ferramenta de proteção legal.
1. A Peculiaridade da Atividade Leiteira e o Direito à Renegociação
Diferente das grandes culturas anuais, a pecuária de leite é uma atividade de fluxo diário e ciclos longos de investimento. O Manual de Crédito Rural (MCR) e a jurisprudência brasileira reconhecem que fatores externos que afetam a rentabilidade dão ao pecuarista o direito de reorganizar seus débitos.
Custos de Produção Insustentáveis: O aumento abrupto do diesel (usado em tratores e geradores) e de insumos básicos é considerado um fato superveniente que autoriza a revisão contratual.
Frustração de Pastagens: Secas prolongadas ou excesso de chuvas que prejudicam o trato animal equivalem à frustração de safra para fins de alongamento de prazo.
2. O Trunfo do Produtor: Súmula 298 do STJ
Muitos gerentes de banco afirmam que "não há linhas abertas" para prorrogação. Contudo, o Superior Tribunal de Justiça (STJ) possui entendimento consolidado:
O alongamento da dívida rural é um direito subjetivo do devedor. Preenchidos os requisitos (comprovação de dificuldade financeira por fatores alheios à vontade do produtor), a instituição financeira tem a obrigação de prorrogar o débito.
3. Ferramentas Jurídicas Além da Prorrogação Bancária
Para garantir que o leite continue saindo e a propriedade permaneça com a família, o produtor dispõe de outros mecanismos:
A. Revisão de Cláusulas Abusivas
Muitas vezes, as cédulas de crédito rural contêm taxas e multas que extrapolam o limite legal para o setor agropecuário. Uma análise jurídica pode reduzir o montante total da dívida.
B. Proteção contra Apreensão de Bens
Caminhões de leite, tanques de resfriamento e o próprio plantel são essenciais para a continuidade da atividade. É possível impedir a penhora desses bens essenciais através de medidas judiciais fundamentadas na preservação da empresa rural.
C. Recuperação Judicial para Pecuária Leiteira
Para produtores (Pessoa Física ou Jurídica) com dívidas acumuladas que ameaçam a falência, a Recuperação Judicial permite a renegociação em bloco de todas as dívidas — bancos, fornecedores de ração e cooperativas — com prazos de carência estendidos.
4. Passo a Passo para o Produtor de Leite
Para buscar o alongamento ou a proteção judicial, você deve organizar:
Notas Fiscais de Insumos: Demonstrando o aumento de custos nos últimos meses.
Histórico de Preços Recebidos: Demonstrando a defasagem entre o custo de produção e o valor pago pelo litro do leite.
Relatórios Zootécnicos/Veterinários: Que comprovem qualquer queda na produção por fatores climáticos ou nutricionais.
Conclusão
A pecuária leiteira é o pilar de muitas famílias e regiões. O endividamento causado pelo diesel caro e pela alta dos insumos não deve ser aceito como uma fatalidade. O direito existe para equilibrar a relação entre o produtor e o sistema financeiro, garantindo que o ciclo produtivo não seja interrompido.