O que efetivamente mudou no crédito rural
A mudança não é apenas terminológica.
A lógica regulatória foi reforçada para impedir a concessão de determinadas operações quando houver impedimentos socioambientais relevantes, especialmente relacionados à vegetação nativa e à regularidade do imóvel rural. Além disso, a Resolução CMN 5.193/2024 passou a vedar a concessão de crédito rural com recursos controlados e direcionados para financiamento cujo projeto ou orçamento preveja a supressão de vegetação nativa.
Em paralelo, a disciplina do MCR 2-9 passou a exigir que as instituições financeiras verifiquem se houve supressão de vegetação nativa após 31 de julho de 2019, que passa a valer em 1º de abril de 2026.
Em termos práticos, isso significa que a análise bancária tende a ficar mais rígida e mais dependente de dados ambientais externos e de documentação técnica.
Quando a checagem ambiental passa a valer
De acordo com o ajuste promovido pela Resolução CMN 5.268/2025, a verificação obrigatória foi escalonada por porte do imóvel:
a partir de abril de 2026, para imóveis rurais com área superior a quatro módulos fiscais;
a partir de janeiro de 2027, para agricultores familiares ou imóveis com área de até quatro módulos fiscais.
Esse ponto é central, porque o módulo fiscal varia conforme o município. A Embrapa mantém ferramenta pública de consulta e informa que o tamanho do módulo fiscal depende da localidade do imóvel rural.
Como funciona o bloqueio na prática
A expressão “bloqueio automático” é útil para explicar a experiência prática do produtor diante do sistema, mas juridicamente convém ser mais preciso: o que a norma cria é uma restrição regulatória objetiva, operacionalizada pelas instituições financeiras a partir de bases públicas e critérios de conformidade.
Se houver apontamento de possível irregularidade, a operação tende a não avançar até que a situação seja tecnicamente esclarecida ou documentalmente regularizada.
Em outras palavras, a contratação deixa de depender apenas de documentos cadastrais tradicionais e passa a exigir maior robustez de governança ambiental.
Para o produtor, isso muda o jogo: não basta estar produzindo; é preciso demonstrar, de forma verificável, que a área e o empreendimento são compatíveis com as exigências ambientais aplicáveis ao crédito rural.
Defesa administrativa ou ação judicial em andamento bastam?
Aqui está um dos pontos mais sensíveis.
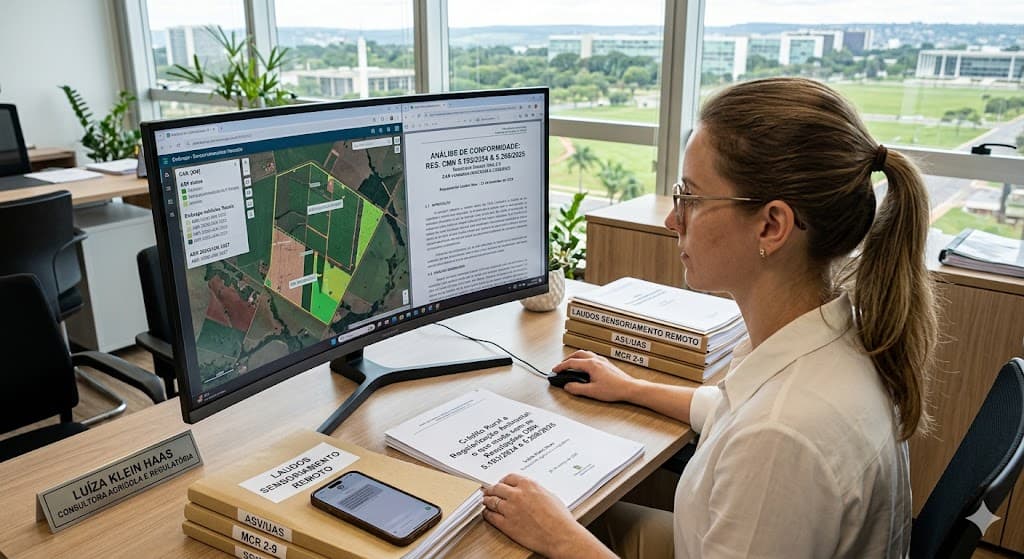
Pela leitura do item 18 do MCR 2-9, quando houver apontamento relativo à supressão de vegetação nativa, a norma destaca documentos concretos que podem servir para comprovar a legalidade ou a regularização da situação: ASV, UAS, comprovação de PRAD ou PRA, TAC e laudo técnico de sensoriamento remoto, entre outros previstos na disciplina aplicável.
A simples notícia de impugnação, recurso ou ação judicial em curso não aparece, isoladamente, nesse rol. Essa conclusão decorre de interpretação do texto normativo e deve ser analisada caso a caso.
Isso não significa que a via administrativa ou judicial seja irrelevante. Significa, sim, que ela pode não ser suficiente, sozinha, para destravar a análise bancária no tempo operacional do crédito. Na prática, o banco tende a exigir prova técnica ou documento formal de regularidade, e não apenas a existência de litígio pendente.
Quais documentos podem ajudar a liberar a operação
Conforme o resumo oficial divulgado pelo Ministério da Fazenda sobre a Resolução CMN 5.268/2025, o produtor poderá demonstrar a regularidade da situação com documentos como:
Autorização de Supressão de Vegetação (ASV);
Autorização para Uso Alternativo do Solo (UAS);
comprovação de PRAD ou de medidas de regularização ambiental;
TAC;
laudo técnico de sensoriamento remoto.
Esse ponto merece atenção estratégica: a regularização ambiental deixou de ser apenas uma pauta defensiva e passou a ser também uma pauta de acesso a crédito rural.
Quais linhas de crédito tendem a sentir mais o impacto
As restrições tratadas no MCR 2-9 atingem recursos controlados e recursos direcionados em hipóteses previstas na regulamentação. No ecossistema do crédito rural, isso é altamente relevante porque essas fontes concentram linhas de forte procura, inclusive operações vinculadas a exigibilidades, poupança rural e LCA, além de programas com condições mais competitivas.
Por isso, o impacto econômico pode ser expressivo. Não se trata apenas de um entrave burocrático, mas de potencial limitação de acesso a financiamento com custo mais atrativo.
O risco não termina na contratação
Outro ponto pouco percebido é que a conformidade socioambiental não interessa apenas na entrada da operação.
O Banco Central vem reforçando a lógica de monitoramento e fiscalização das operações de crédito rural, inclusive com ações de desclassificação em casos de irregularidade.
Em apresentação institucional de 2025, o próprio Banco Central informou a existência de milhares de operações em monitoramento e centenas já desclassificadas.
Isso significa que a governança documental e ambiental do produtor precisa ser contínua. A preocupação não deve surgir somente quando o contrato vai ser assinado, mas desde a estruturação do empreendimento e ao longo de toda a vigência da operação.
O que o produtor rural deve fazer agora
Do ponto de vista preventivo, algumas medidas ganham relevância imediata:
revisar a situação ambiental do imóvel antes de pedir financiamento;
confirmar o número de módulos fiscais do imóvel no município;
organizar documentos de regularização e autorizações ambientais;
avaliar, com antecedência, se há necessidade de prova técnica por sensoriamento remoto;
alinhar a estratégia ambiental, documental e bancária antes da contratação.
No plano jurídico, a atuação técnica passa a exigir diálogo entre direito agrário, direito ambiental e crédito rural. Em muitos casos, o problema não está apenas na existência de um apontamento ambiental, mas na forma como ele foi lido, enquadrado e processado pela instituição financeira.
Perguntas Frequentes
1. O que mudou com as Resoluções CMN 5.193/2024 e 5.268/2025?
As normas reforçaram impedimentos socioambientais no crédito rural e escalonaram a checagem de supressão de vegetação nativa no MCR 2-9.
2. A partir de quando a checagem ambiental obrigatória começa?
Para imóveis acima de quatro módulos fiscais, a exigência começa em abril de 2026; para imóveis de até quatro módulos fiscais, em janeiro de 2027.
3. A existência de ação judicial ou recurso administrativo já libera o crédito?
Não necessariamente. A norma destaca documentos objetivos de regularidade ou regularização, e a simples pendência processual não aparece, por si só, como documento liberatório expresso.
4. Quais documentos podem ajudar a destravar a análise bancária?
ASV, UAS, PRAD, instrumentos ligados ao PRA, TAC e laudo técnico de sensoriamento remoto estão entre os documentos mencionados no regime aplicável.
5. O tamanho do imóvel influencia a regra?
Sim. O cronograma de implementação foi dividido conforme o imóvel tenha mais de quatro módulos fiscais ou até quatro módulos fiscais.
Conclusão
As Resoluções CMN 5.193/2024 e 5.268/2025 reforçam uma mudança estrutural: a regularização ambiental passou a ocupar posição central no acesso ao crédito rural. O produtor que deixar a análise ambiental para depois pode encontrar o financiamento travado justamente no momento em que mais precisa de liquidez para a safra.
Se houver trava bancária por apontamento ambiental, uma análise jurídica e documental prévia pode esclarecer riscos, alternativas e providências adequadas ao caso concreto.
Antes de contratar ou renovar crédito rural, vale revisar a situação ambiental do imóvel e a documentação exigível para reduzir entraves na operação.