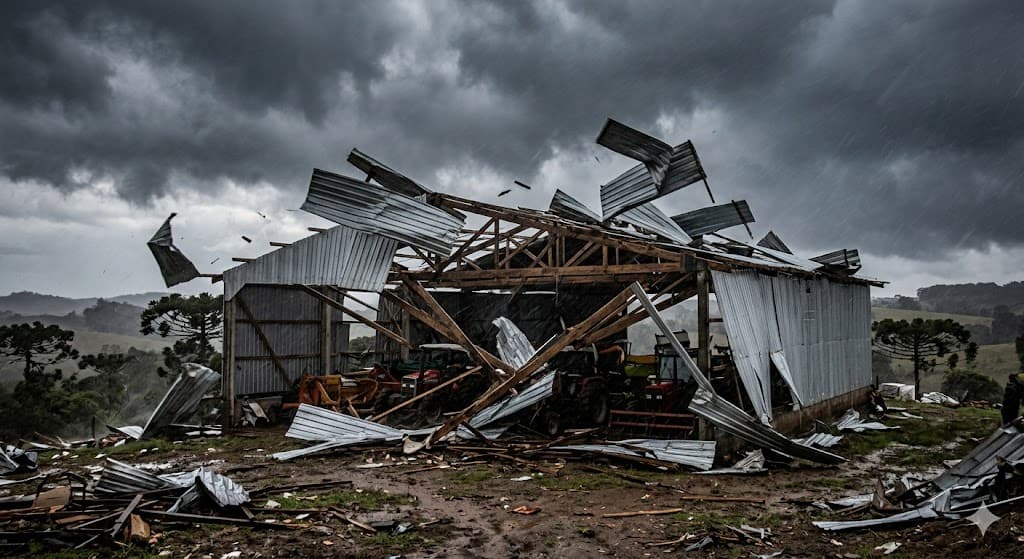
Os recentes vendavais que atingiram Santa Catarina neste final de março de 2026 deixaram um rastro de destruição. Para o produtor rural e proprietário de imóveis, o cenário de galpões destelhados e estruturas retorcidas é desolador. No entanto, o verdadeiro "segundo desastre" costuma acontecer semanas depois: quando a seguradora envia uma proposta de indenização que mal cobre o custo das perdas.
Se o seu seguro aplicou um desconto pesado alegando que sua construção era "velha" ou "usada", saiba que a Justiça de Santa Catarina considera essa prática, em muitos casos, ilegal e abusiva.
O que é a "Armadilha da Depreciação"?
Muitos contratos de seguro rural, residencial ou empresarial contêm uma cláusula de "Valor Atual".
Na hora do prejuízo, a seguradora usa essa regra para aplicar a depreciação: um desconto baseado na idade e no desgaste da construção.
O problema real: É comum vermos seguradoras cortarem 70%, 80% ou até 90% do valor da indenização.
O resultado?
Você paga o seguro sobre o valor total do galpão, mas na hora da reconstrução, recebe apenas uma "esmola" que não permite retomar sua atividade.
Por que a Justiça de SC está dando razão aos segurados?
A boa notícia é que o entendimento do Tribunal de Justiça de Santa Catarina (TJSC) evoluiu para proteger o consumidor.
O que a Justiça estabelece hoje é muito claro:
Transparência é Obrigatória: Não basta a palavra "depreciação" estar no contrato. A seguradora deve apresentar tabelas claras, índices objetivos e critérios numéricos no momento da contratação. Se o cálculo foi uma "surpresa" na hora do sinistro, ele é nulo.
Proibição de Critérios Unilaterais: Muitas seguradoras usam estudos técnicos (como tabelas da Embrapa ou métodos próprios) que nunca foram mostrados ao cliente. A Justiça entende que o segurado não pode ser pego de surpresa por critérios técnicos aos quais ele não teve acesso.
Desvantagem Excessiva: Aplicar redutores agressivos fere o Código de Defesa do Consumidor. O seguro existe para garantir a segurança financeira; se a indenização é insuficiente para reconstruir o bem, o contrato perde sua finalidade.
O que você deve fazer agora?
Se você sofreu com os ventos em Santa Catarina e a seguradora apresentou uma indenização "minguada", não assine o termo de quitação sem antes:
Exigir o Laudo de Regulação: Peça o detalhamento de como chegaram àquele valor e qual foi o percentual de depreciação aplicado.
Reunir Orçamentos Reais: Tenha em mãos orçamentos de empresas locais que mostrem o custo real de materiais e mão de obra para a reconstrução.
Buscar Ajuda Especializada: A diferença entre o que a seguradora paga e o que a Justiça determina pode ser a diferença entre fechar as portas ou continuar produzindo.
A Justiça entende que o risco do negócio é da seguradora, não do consumidor. Se você foi lesado por uma cláusula de depreciação obscura, você tem o direito de lutar pela complementação da sua indenização.
A seguradora não pagou a totalidade da indenização: o que fazer?
Se você recebeu o comunicado da seguradora e o valor da indenização é muito inferior ao custo real da sua reconstrução, o primeiro passo é não se desesperar e nem aceitar o prejuízo como definitivo.
Muitos segurados acreditam que, por ser uma empresa de grande porte, a decisão da seguradora é "lei", mas a prática mostra que muitos desses cálculos são feitos para beneficiar o lucro da empresa em detrimento do direito do consumidor.
Veja o passo a passo do que fazer:
1. Exija o Relatório de Regulação de Sinistro: Você tem o direito de saber exatamente onde a "tesoura" passou. Peça o documento detalhado que mostre quanto foi orçado por item e qual foi a porcentagem de depreciação aplicada em cada um deles.
2. Prepare a sua Contraprova: Tenha em mãos ao menos três orçamentos de empresas idôneas da sua região. Isso servirá para provar que o "preço de mercado" usado pela seguradora pode estar defasado ou irreal.
3. Questione a Cláusula de Depreciação: Verifique se, no momento em que você assinou a apólice, essas tabelas de desconto foram apresentadas de forma clara. Se a resposta for não, a cobrança pode ser considerada abusiva.
4. Busque uma Notificação Extrajudicial: Muitas vezes, uma intervenção técnica por meio de um escritório especializado consegue reverter parte do corte ainda na esfera administrativa, demonstrando à seguradora que você conhece seus direitos e que a justiça não aceita cálculos unilaterais.
5. Ação Judicial de Complementação: Caso a seguradora mantenha a recusa, o caminho é a justiça. Como vimos, o entendimento atual em Santa Catarina é de que o segurado deve ser recomposto de forma justa, especialmente quando as cláusulas de exclusão ou desconto são obscuras.
Lembre-se: O prazo para questionar esses valores é curto (geralmente de um ano a contar da ciência da decisão da seguradora). Portanto, a agilidade na coleta de provas e na busca por orientação jurídica é fundamental para não perder o direito de ser indenizado integralmente.
Fique atento ao relógio: quanto tempo tenho para buscar a complementação?
Muitas pessoas acreditam que, por se tratar de um contrato ou de uma relação de consumo, o prazo para entrar na justiça seria de 3 ou 5 anos. Cuidado: esse é um erro que pode custar toda a sua indenização.
No caso de seguros, o prazo de prescrição é de apenas 1 ano.
Quando começa a contar? O prazo inicia no momento em que você toma ciência do fato. No caso da indenização a menor, o prazo começa a correr no dia em que a seguradora te comunica sobre o pagamento parcial ou sobre a negativa da cobertura total.
O pedido administrativo suspende o prazo? Sim. De acordo com o entendimento consolidado do Superior Tribunal de Justiça (Súmula 229), o pedido de pagamento de indenização à seguradora suspende o prazo de prescrição até que o segurado receba a decisão final.
O alerta é real: Se você sofreu com os vendavais de março de 2026 e recebeu uma resposta negativa ou um pagamento insuficiente, você tem até março de 2027 para tomar uma medida judicial.
Se você deixar o tempo passar e "perder o prazo", mesmo que a cláusula de depreciação aplicada pela seguradora seja abusiva e ilegal, você não poderá mais exigir a diferença na justiça. Por isso, a agilidade na análise da sua apólice e dos documentos de regulação é o que garante a sobrevivência do seu direito.
Sobre o Escritório
A Erlo, Haas & Steffens Advogados é especialista em Direito Securitário, Civil e Agrário, com foco na defesa de consumidores, empresas e produtores rurais em todo o estado de Santa Catarina e Brasil.
📍 São Miguel do Oeste/SC 📱
Acompanhe nossas atualizações no instagram e facebook: @ehs.adv